
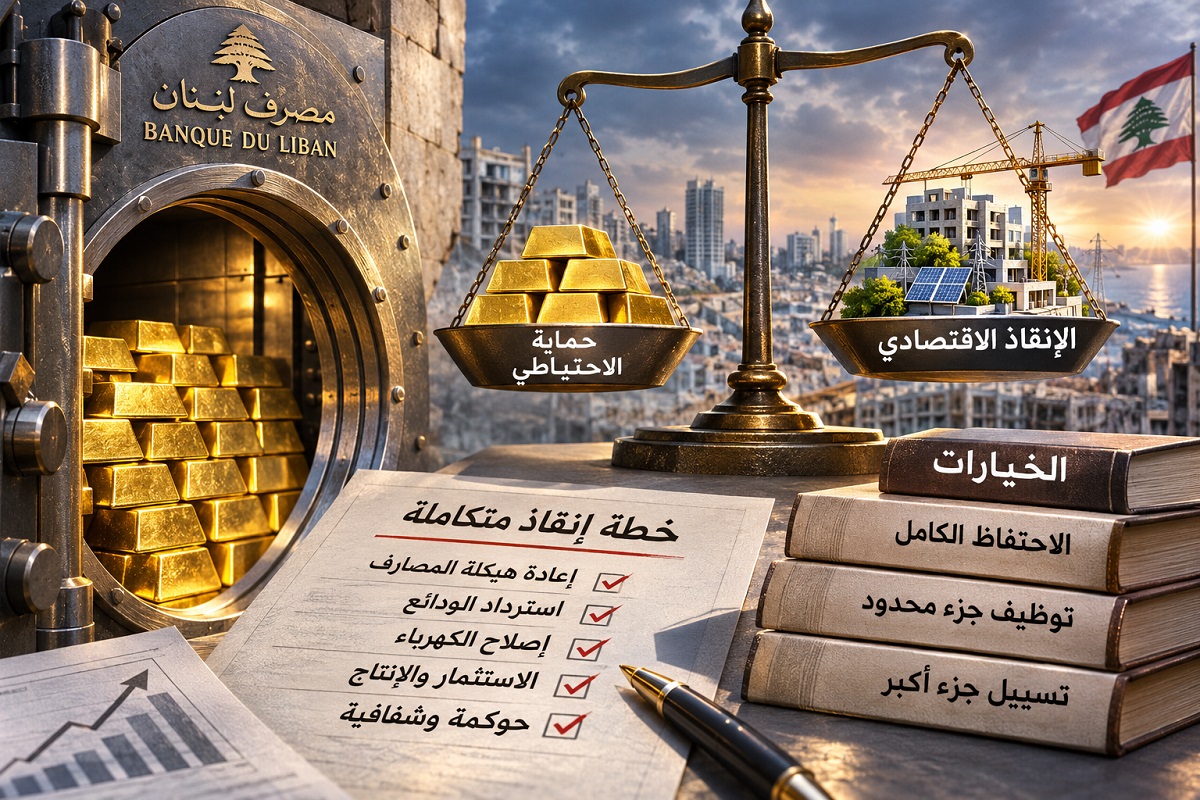
يمتلك لبنان نحو 286.8 طنًا من الذهب، ظلّت لعقود رمزًا للاستقرار النقدي ومصدرًا للثقة بالليرة والنظام المالي. لكنَّ الليرة انهارت، والمصارف تعثّرت، والمودعون لا يزالون ينتظرون استعادة أموالهم. فهل تكفي حماية هذه الثروة من الاستنزاف، أم أنَّ استمرار الأزمة يفرض البحث في إمكان توظيف جزء منها لإنقاذ الاقتصاد، ضمن خطة تمنع تكرار الأخطاء التي قادت إلى الانهيار؟


كابي طبراني*
كان اللبنانيون يتباهون، طوال عقود، بأنَّ بلدهم يمتلك واحدًا من أكبر احتياطيات الذهب في المنطقة. ولم تكن هذه الثروة مجرّد أطنان من المعدن النفيس محفوظة في خزائن مصرف لبنان، بل كانت رمزًا للاستقرار النقدي، وضمانة معنوية لليرة، وعاملًا يُفتَرَض أن يُعزّز ثقة اللبنانيين والمستثمرين بالنظام المالي. غير أنَّ السنوات السبع الماضية قلبت هذه المعادلة رأسًا على عقب. فقد انهارت الليرة، وتعثّرت المصارف، وتآكلت المُدّخرات، وتراجعت مستويات المعيشة، بينما بقي الذهب محفوظًا. وهنا تبرز مفارقة يصعب تجاهلها: إذا كان الاحتياطي قد وُجِدَ للمساهمة في حماية الاقتصاد، فما جدوى المحافظة عليه كاملًا إذا كان الاقتصاد نفسه يواصل التدهور؟
ليس النقاش حول الذهب اللبناني جديدًا. فقد تكرّرت، منذ بداية الأزمة المالية، الدعوات إلى حمايته من المصير الذي آلت إليه الودائع، والتحذيرات من استخدامه لتغطية خسائر النظام المصرفي أو تمويل إخفاقات الدولة. وكانت لهذه المخاوف أسبابها المشروعة، في بلد أُهدرت فيه موارد كبيرة وتراجعت فيه الثقة بالمؤسسات. لكنَّ استمرار الأزمة، واتّساع كلفتها الاقتصادية والاجتماعية، يفرضان اليوم الانتقال إلى سؤالٍ أكثر إلحاحًا: كيف يمكن حماية هذه الثروة من الاستنزاف، من دون أن تتحوّل حمايتها إلى موقف يحول دون دراسة إمكان الاستفادة منها في إعادة بناء الاقتصاد؟ فالمطلوب ليس التراجع عن مبدأ حماية الذهب، بل إعادة تحديد الغاية من هذه الحماية في ضوء ما أصاب لبنان ونظامه المالي.
يكتسب هذا النقاش أهمية خاصة في نهاية العام 2026، بعد سبع سنوات من اندلاع الأزمة المصرفية، وست سنوات من تعثّر الدولة في سداد ديونها الخارجية، وفي ظلّ أضرار إضافية خلّفتها المواجهات العسكرية المتجدّدة. وفي الوقت نفسه، لم تُحسَم بعد كيفية توزيع خسائر النظام المالي، ولا الآلية النهائية لاسترداد الودائع، فيما تتزايد حاجات إعادة الإعمار والاستثمار والخدمات الأساسية. ويضاف إلى ذلك الارتفاع الكبير الذي شهدته أسعار الذهب عالميًا، وما رافقه من تقلّبات في قيمته السوقية. فقد بلغت قيمة احتياطي مصرف لبنان، وفق الأرقام المتداولة عن ميزانيته في نهاية تشرين الأول (أكتوبر) 2026، نحو 36.8 مليار دولار، بعد أن كانت قد وصلت إلى مستويات أعلى في وقت سابق من العام. وهذه القيمة ليست مبلغًا نقديًا مُتاحًا للإنفاق، بل تقديرًا سوقيًا لأصلٍ تتغيّر قيمته مع أسعار المعدن عالميًا. مع ذلك، فإنَّ امتلاك ثروة بعشرات مليارات الدولارات، في بلد يعجز عن استعادة الثقة بمصارفه وتمويل جانب من حاجاته الأساسية، يجعل مناقشة دورها المحتمل في الإنقاذ الاقتصادي أمرًا مشروعًا وضروريًا.
لفهم حدود هذا الخيار، لا بدّ من العودة إلى الأسباب التي أوصلت لبنان إلى أزمته. فقد اعتمد النموذج الاقتصادي اللبناني، لعقود، على استقطاب الودائع والتحويلات الخارجية لتمويل الاستهلاك والاستيراد والإنفاق العام، فيما بقي الاستثمار في القطاعات الإنتاجية أقلّ من المستوى اللازم لبناء اقتصاد قادر على توليد العملات الأجنبية بصورة مستدامة. ومع تراكم الدين العام وعجز الكهرباء والاختلالات المالية، أصبح استقرار سعر الصرف مرتبطًا باستمرار تدفّق الدولارات إلى المصارف ومصرف لبنان. وعندما تراجعت هذه التدفقات، انكشفت هشاشة النظام بأكمله.
في العام 2019، بدأت الأزمة المصرفية تتحوّل إلى انهيار مالي واقتصادي واسع. وفقدت الليرة معظم قيمتها، وفرضت المصارف قيودًا على السحوبات والتحويلات، ثم تعثّرت الدولة في سداد ديونها الخارجية في العام 2020. ولم يعد المودعون قادرين على الوصول بحرية إلى جزء كبير من مدّخراتهم، بينما تراجعت الثقة بالنظام المالي الذي شكّل طويلًا أحد أعمدة الاقتصاد اللبناني. ولم يقتصر الانهيار على المصارف والعملة؛ فقد تدهورت الخدمات العامة، واتّسعت رقعة الفقر، وارتفعت كلفة المعيشة، وتراجع الاستثمار، فيما دفعت الأزمة أعدادًا كبيرة من أصحاب الكفاءات إلى الهجرة.
وبحسب تقديرات البنك الدولي، فقدت الليرة نحو 98 في المئة من قيمتها منذ بداية الأزمة، فيما أظهرت دراسة للفقر نشرها البنك في أيار (مايو) 2024 أنَّ نسبته بلغت 44 في المئة في المحافظات الخمس التي شملها المسح، استنادًا إلى بيانات جُمعت خلال العامين 2022 و2023، بما يعكس التدهور الحاد في الأوضاع المعيشية. وكان لبنان قد بدأ يسجّل مؤشرات تعافٍ محدودة في العام 2025، مع نموٍّ اقتصادي قدّره البنك الدولي بنحو 4.2 في المئة، لكنَّ تجدّد المواجهات العسكرية في العام 2026 عرقل هذا المسار الهشّ. وفي آب (أغسطس)، توقّع البنك الدولي انكماش الاقتصاد بنسبة 6.4 في المئة خلال العام، وارتفاع التضخّم إلى نحو 17.5 في المئة، في ظلّ تضرّر النشاط الاقتصادي والبنية التحتية وارتفاع تكاليف الطاقة والنقل. وكان البنك الدولي قد قدّر احتياجات التعافي وإعادة الإعمار الناجمة عن النزاع بين تشرين الأول (أكتوبر) 2023 وكانون الأول (ديسمبر) 2024 بنحو 11 مليار دولار، وهي تقديرات لا تشمل كامل الأضرار الإضافية التي خلّفتها المواجهات اللاحقة.
وهكذا، يجد لبنان نفسه أمام أزمة مركّبة: نظام مصرفي يحتاج إلى إعادة بناء، ودولة تعاني ضعف قدرتها على تمويل الخدمات والاستثمار، واقتصاد يتعرّض لصدمات أمنية متكرّرة تعرقل التعافي وتزيد الحاجة إلى التمويل. وفي مثل هذه الظروف، يصبح من الصعب الاكتفاء بالقول إنَّ الذهب يجب أن يبقى محفوظًا لأنَّه ضمانة للاستقرار، من دون التساؤل عن الدور الذي يمكن أن يؤدّيه في استعادة هذا الاستقرار.
حين فقد الذهب وظيفته التقليدية
يمتلك مصرف لبنان نحو 286.8 طنًا من الذهب، أي ما يعادل قرابة 9.22 ملايين أونصة ترويسية، وهو احتياطي يضع البلاد في المرتبة الثانية عربيًا بعد السعودية من حيث الحجم. وقد ارتبطت أهميته تاريخيًا بدوره في تعزيز الثقة بالعملة والنظام النقدي، لكنَّ هذا الدور يحتاج اليوم إلى توضيح أساسي: فالليرة اللبنانية لم تكن، في العقود التي سبقت الانهيار، عملة قابلة للتحويل إلى الذهب بسعر ثابت. وكان استقرارها يعتمد على سياسات مصرف لبنان، وتدفّق العملات الأجنبية، والثقة بالمصارف، وقدرة الدولة على إدارة ماليتها العامة. لذلك، لم يكن الذهب قادرًا وحده على منع انهيار الليرة عندما تراجعت هذه الركائز.
لا يعني ذلك أنَّ الاحتياطي فقد قيمته، بل أنَّ وجوده لم يكن كافيًا لحماية الاستقرار النقدي والمالي. فالذهب أصلٌ لا يرتبط مباشرة بقدرة الدولة على سداد ديونها، ويمكن أن يساعد على تعزيز الثقة في ظروف معيّنة، لكنه لا يعوّض سياسات مالية ونقدية سليمة، ولا يستطيع منع انهيار نظام مصرفي تراكمت داخله خسائر تتجاوز قدرته على الوفاء بالتزاماته. من هنا، فإنَّ السؤال لم يعد ما إذا كان الذهب مهمًا، بل كيف يمكن أن تصبح أهميته ملموسة للاقتصاد الحقيقي في الظروف الراهنة؟
لقد أقرّ مجلس النواب في العام 1986 القانون الرقم 42، الذي يمنع التصرّف بذهب مصرف لبنان، بصورة مباشرة أو غير مباشرة، إلّا بموجب تشريع يصدر عن البرلمان. وكان الهدف حماية أحد أهم الأصول السيادية من الاستنزاف خلال الحرب الأهلية، وقد ساعدت هذه الحماية على إبقاء الاحتياطي بعيدًا من قرارات الإنفاق والتمويل التي كان يمكن أن تؤدّي إلى تبديده. غير أنَّ الحفاظ على الأصل لا يحسم وحده مسألة كيفية تحقيق المنفعة العامة منه، ولا يمنع مناقشة الخيارات المتاحة إذا تغيّرت الظروف الاقتصادية، شرط احترام القانون والضمانات اللازمة.
هناك جانب قانوني ومحاسبي لا يجوز إغفاله في هذا النقاش. فالذهب مُدرَج ضمن موجودات مصرف لبنان في ميزانيته العمومية، وليس رصيدًا نقديًا في حساب الخزينة العامة تستطيع الحكومة سحبه أو تخصيصه مباشرة. كما أنَّ ارتفاع قيمته السوقية لا يعني تلقائيًا تحقيق إيرادات نقدية قابلة للإنفاق، لأنَّ فروقات التقييم تختلف عن الأرباح المحقّقة من بيع الأصول. وحتى إذا أُجيز التصرّف بجُزءٍ من الاحتياطي بموجب قانون، فإنَّ تحويل عائداته إلى موارد متاحة للدولة أو إلى آلية لتعويض المودعين يحتاج إلى ترتيبات مالية ومحاسبية واضحة، تراعي التزامات المصرف المركزي ومركزه المالي واستقلاليته. لذلك، فإنَّ المقارنة بين قيمة الذهب وحجم الخسائر المصرفية لا تكفي، بمفردها، لتحديد مقدار التمويل الذي يمكن تعبئته فعليًا.
تكتسب هذه المسألة أهمية خاصة لأنَّ النقاش اللبناني غالبًا ما ينقسم بين موقفين متقابلين: أحدهما يعتبر المساس بالذهب تفريطًا بآخر ضمانة وطنية، والآخر يرى أنَّ الاحتفاظ به فيما تتدهور أحوال البلاد يمثّل تعطيلًا لثروة يمكن أن تسهم في الإنقاذ. غير أنَّ القيمة الاقتصادية لأيِّ استخدام محتمل للاحتياطي تتوقّف على الغاية منه، وطريقة تنفيذه، والبدائل المتاحة، ومدى قدرة المؤسسات على إدارة عائداته، وليس على حجم المبلغ الذي يمكن الحصول عليه وحده.
ثلاثة خيارات وكلفة الانتظار
يمكن تناول مستقبل الذهب اللبناني من خلال ثلاثة خيارات رئيسية. أولها الاحتفاظ بالاحتياطي كاملًا، باعتباره ضمانة سيادية للمستقبل، وأصلًا يمكن أن يساعد على استعادة الثقة بنظامٍ نقدي أكثر استقرارًا عندما تستكمل الإصلاحات المالية والمصرفية. ويمتاز هذا الخيار بحماية ثروة لا يمكن تعويضها بسهولة، وبإبعاده عن ضغوط الإنفاق العام والمصالح السياسية. لكنه لا يوفّر، في حدّ ذاته، سيولة لمعالجة أزمة الودائع أو تمويل إعادة الإعمار أو تطوير القطاعات الإنتاجية، ولا يجيب عن السؤال المتعلّق بكلفة استمرار الأزمة على الاقتصاد والمجتمع.
أما الخيار الثاني، فيقوم على توظيف جُزءٍ محدود من قيمة الاحتياطي ضمن خطة إنقاذ متكاملة، سواء من خلال بيع كمية محدّدة أو استخدام أدوات مالية أخرى تخضع لضمانات قانونية ورقابية صارمة. ولإيضاح حجم الموارد المُمكنة، يمكن اعتماد القيمة التقديرية للاحتياطي في نهاية تشرين الأول (أكتوبر) 2026، البالغة نحو 36.8 مليار دولار. فإذا استُخدم ما يعادل عشرة في المئة من هذه القيمة، فإنَّ المبلغ النظري سيكون نحو 3.68 مليارات دولار، فيما تصل القيمة إلى نحو 7.36 مليارات دولار عند نسبة عشرين في المئة. وهذه أرقام حسابية توضيحية، وليست اقتراحًا لبيع هذه النسب، كما أنَّ المبالغ الفعلية ستتأثّر بأسعار الذهب وتكاليف المعاملات وطبيعة الأداة المالية المستخدمة.
تكشف هذه المقارنة أنَّ استخدام خمس الاحتياطي، وفق هذه الفرضيات، لن يكون كافيًا لمعالجة مجمل الخسائر المصرفية التي تُقدَّر بعشرات مليارات الدولارات، فضلًا عن تمويل إعادة الإعمار والحاجات الاجتماعية والاستثمارية. مع ذلك، فإنَّ مبلغًا بهذا الحجم يمكن أن يُحدث فرقًا اقتصاديًا ملموسًا إذا وُظّف في معالجة اختناقات محدّدة، ضمن برنامج موثوق يضمن استدامة النتائج. غير أنَّ استخدام الذهب ضمانةً لقروض جديدة قد يعرّض الأصل المرهون للخطر إذا تعثّرت الجهة المقترضة، فيما قد يؤدّي إصدار أدوات مالية مدعومة بالذهب إلى خلق التزامات إضافية بالعملات الأجنبية. لذلك، فإنَّ أيَّ ترتيبٍ من هذا النوع يحتاج إلى دراسة قانونية ومالية مستقلة، لا إلى الاكتفاء بفكرة أنَّ الذهب يستطيع توفير تمويل بشروط ميسّرة.
أما الخيار الثالث، فهو بيع جزء أكبر من الذهب واستخدام عائداته مباشرة في تعويض المودعين أو تمويل حاجات الدولة. ويستند المدافعون عن هذا التوجّه إلى حجة مفادها أنَّ الاحتفاظ بثروة كبيرة، فيما يواجه المجتمع خسائر اقتصادية واجتماعية جسيمة، قد لا يكون الاستخدام الأكثر كفاءة للأصول الوطنية. لكنَّ هذا الخيار ينطوي على مخاطر كبيرة إذا سبق الإصلاحات المطلوبة، لأنَّ بيع الذهب لتغطية خسائر المصارف قبل تحديد مسؤوليات المساهمين والدائنين والدولة ومصرف لبنان قد يؤدّي إلى تحميل المجتمع كلفة إخفاقات مالية لم يكن مسؤولًا عنها بصورة متساوية. وهذا لا ينتقص من حقوق المودعين، بل يفرض ضرورة معالجة هذه الحقوق وفق قواعد قانونية عادلة، بدل تحويل الذهب تلقائيًا إلى صندوق لتعويض جميع الخسائر المتراكمة.
في أيلول (سبتمبر) 2026، شدّد صندوق النقد الدولي على ضرورة احترام التسلسل القانوني لتحمّل الخسائر، بحيث لا يتحمّل المودعون خسائر قبل المساهمين والدائنين الأدنى مرتبة، وعلى أهمية وضع إطار قابل للتنفيذ لاسترداد الودائع. ولم تُفضِ المفاوضات اللاحقة إلى حسم هذه المسائل، إذ أكّد الصندوق، عقب اجتماعات جديدة في بيروت اختُتمت في 13 تشرين الثاني (نوفمبر)، أنَّ مزيدًا من العمل لا يزال مطلوبًا للتوصل إلى تفاهم بشأن إعادة هيكلة المصارف ومعالجة الفجوة المالية. ويعكس استمرار هذه الخلافات حجم التحدّي الذي يواجه أي محاولة لاستخدام الذهب في معالجة الأزمة، لأنَّ تحديد مصادر التمويل لا يمكن أن يسبق الاتفاق على حجم الخسائر وكيفية توزيعها بصورة عادلة وقابلة للتنفيذ.
لكنَّ هذه التحفّظات لا تعني أنَّ الخيار الوحيد هو إبقاء الذهب خارج أي نقاش اقتصادي. فثمة كلفة أخرى غالبًا ما تُهمَل، هي كلفة عدم استخدام الموارد المتاحة عندما تكون البلاد في حاجة ماسّة إلى استعادة قدرتها على الإنتاج والنمو. فكل سنة إضافية من الشلل المصرفي، وضعف الاستثمار، وهجرة الكفاءات، وتدهور البنية التحتية، تحمل خسائر اقتصادية واجتماعية قد تكون كبيرة، كما أنَّ تأخير الاستثمار قد يؤدّي إلى ضياع فرص يصعب تعويضها. غير أنَّ هذه الكلفة لا تعني بالضرورة أنَّ بيع الذهب هو الحل، بل تستدعي مقارنة الخيارات المتاحة على أساس نتائجها المتوقعة ومخاطرها.
وهنا يكمن جوهر النقاش: هل يمكن لتوظيف جزء محدود من الذهب أن يحقّق عائدًا اقتصاديًا واجتماعيًا يفوق قيمة الأصل الذي سيُستخدم، والمخاطر المترتّبة على فقدانه؟ فإذا كان استخدام ثلاثة مليارات دولار، مثلًا، سيؤدّي إلى إطفاء خسائر مصرفية من دون إصلاح، فإنَّ أثره قد يتبدّد سريعًا. أما إذا وُظّف المبلغ نفسه، ضمن خطة مدروسة، في إعادة بناء بنية تحتية منتجة أو إزالة اختناقات اقتصادية تعرقل الاستثمار، فقد يحقّق منافع طويلة الأجل. لكنَّ نجاح هذا الخيار يتوقّف على جدوى المشاريع وكفاءة التنفيذ والحوكمة، وعلى إثبات أنَّ تمويلها من الذهب أكثر ملاءمة من البدائل الأقلّ مخاطرة.
الإنقاذ يبدأ بإصلاح الاقتصاد لا ببيع أصوله
إنَّ المُعضِلة اللبنانية لا تكمن في نقص الذهب، بل في غياب نظام اقتصادي ومالي قادر على تحويل الموارد إلى نموٍّ مستدام. فحتى لو استُخدم جزء من الاحتياطي، لن يستطيع لبنان استعادة عافيته ما لم يعالج الخلل الذي أصاب مصارفه وماليته العامة وقطاعاته الإنتاجية ومؤسساته. وتبدأ المعالجة من القطاع المصرفي، الذي لا يمكن أن يستعيد دوره في تمويل الاقتصاد ما دامت الودائع معلّقة والخسائر غير موزّعة وفق قواعد واضحة. فالمطلوب إعادة هيكلة فعلية للمصارف، تستند إلى تقييم مستقل لأصولها والتزاماتها، وتحديد المؤسسات القابلة للاستمرار، ومعالجة أوضاع غير القابلة منها وفق القانون، مع وضع برنامج واقعي لاسترداد الودائع يعطي الأولوية لحماية صغار المودعين، ويحدّد مصادر التمويل ومواعيد السداد بصورة قابلة للتنفيذ.
كما يحتاج لبنان إلى إعادة هيكلة دينه العام، وإلى إطار مالي متوسط الأجل يُحدّد أولويات الإنفاق ومصادر الإيرادات، ويُعيدُ بناء قدرة الدولة على تقديم الخدمات والاستثمار في البنية التحتية. ولا يمكن تجاهل أنَّ إصلاح الكهرباء يمثّل أحد أهم شروط التعافي، لأنَّ ارتفاع كلفة الطاقة وعدم استقرار الإمدادات يضعفان قدرة المؤسسات الصناعية والزراعية والسياحية على المنافسة، ويزيدان أعباء الأسر. ومن ثمّ، فإنَّ توجيه استثمارات مدروسة إلى تطوير الشبكات وتحسين الجباية وخفض الهدر وتنويع مصادر الطاقة قد يحقّق منافع اقتصادية أوسع من استخدام الموارد نفسها لتمويل نفقات جارية.
يحتاج لبنان أيضًا إلى إعادة بناء قاعدة إنتاجية أكثر تنوّعًا، تستفيد من خبراته البشرية وموقعه الجغرافي وشبكة المغتربين المنتشرين في العالم. فالصناعات الغذائية والدوائية والخدمات الرقمية والتكنولوجيا والسياحة المتخصّصة والخدمات المهنية القابلة للتصدير، جميعها مجالات يمكن أن تسهم في توليد العملات الأجنبية وخلق فرص العمل، إذا توافرت لها بيئة استثمارية مناسبة. لكنَّ هذه القطاعات تحتاج إلى قضاء فعّال، وحماية لحقوق المُلكية، وتمويل مصرفي، وبنية تحتية موثوقة، وإدارة عامة تقلّل تكاليف الاستثمار بدلًا من زيادتها.
لا تقلّ أهمية عن ذلك استعادة الثقة بالقطاع العام. فالمستثمر، سواء كان لبنانيًا مقيمًا أو مغتربًا أو أجنبيًا، يحتاج إلى ضمانات بأنَّ القوانين ستُطبّق، والعقود ستُحترم، والموارد لن تُدار وفق المصالح السياسية الضيقة. من هنا، فإنَّ أيَّ صندوق يُنشأ لإدارة عائدات محتملة من الذهب يجب أن يخضع لمعايير حوكمة مستقلة، وإفصاح مالي دوري، وتدقيق خارجي، ورقابة برلمانية وقضائية. ولا ينبغي أن تكون مهمته تمويل الموازنة العامة أو تغطية العجز الجاري، بل الاستثمار في مشاريع محدّدة ذات جدوى اقتصادية واجتماعية قابلة للقياس.
كما ينبغي ألّا يُستخدم الذهب لتجنّب الاتفاق مع صندوق النقد الدولي أو الالتفاف على متطلبات الإصلاح. فالمساعدة الدولية قد توفّر للبنان تمويلًا وخبرات وإطارًا رقابيًا يساعد على استعادة الثقة، لكنَّ نجاحها يبقى مرتبطًا بالتزام السلطات بتنفيذ الإصلاحات. وفي المقابل، فإنَّ الاعتماد الكامل على التمويل الخارجي من دون النظر في إمكان تعبئة الموارد الوطنية قد لا يكون كافيًا لمواجهة حجم الأزمة. لهذا، فإنَّ المقاربة الأكثر واقعية لا تقوم على الاختيار بين الذهب والإصلاح، بل على تحديد ما إذا كان الذهب يستطيع أداء دور مساعد داخل برنامج إصلاحي متكامل، بعد دراسة البدائل الأقلّ كلفة ومخاطرة.
يجب أن يأخذ هذا البرنامج في الاعتبار الاستقرار الأمني، الذي أصبح شرطًا لا غنى عنه لأيِّ تعافٍ اقتصادي مستدام. فالحروب المتكرّرة لا تدمّر البنية التحتية فحسب، بل تضعف الثقة وتؤخّر الاستثمار وتزيد هجرة الكفاءات. ومن دون بيئة أكثر استقرارًا، قد تُستهلك الموارد التي تُخصّص لإعادة الإعمار في إصلاح الأضرار نفسها مرارًا، بدل توجيهها إلى تطوير الاقتصاد.
من هنا، فإنَّ القرار المتعلّق بالذهب لا ينبغي أن يسبق وضع خطة الإنقاذ، بل أن يكون نتيجة لها. فالمطلوب أولًا تحديد الخسائر المصرفية بصورة نهائية، وتوزيعها وفق قواعد قانونية عادلة، وإقرار مسار قابل للتنفيذ لاسترداد الودائع، ثم تحديد احتياجات التمويل الفعلية والبدائل المتاحة. وبعد ذلك فقط يمكن إخضاع أي استخدام محتمل للاحتياطي لاختبار اقتصادي ومالي مستقل، يقارن بين العائد المتوقع وكلفة فقدان الأصل والمخاطر على الاستقرار النقدي، ويحدّد الضمانات القانونية والرقابية اللازمة.
لقد حافظ لبنان على ذهبه خلال الحرب الأهلية والانهيار المصرفي والحروب المتعاقبة، لكنه لم يستطع المحافظة على قيمة عملته أو سلامة مصارفه أو حقوق مودعيه. وهذه التجربة لا تُثبت أنَّ الذهب عديم الجدوى، بل أنَّ الاحتياطيات، مهما بلغت قيمتها، لا تستطيع التعويض عن اختلال السياسات والمؤسسات. وفي المقابل، فإنَّ المحافظة عليها لا ينبغي أن تتحوّل إلى غاية منفصلة عن إنقاذ الاقتصاد والمجتمع.
إنَّ السؤال الحاسم لم يعد ما إذا كان لبنان قادرًا على الاحتفاظ بذهبه، بل ما إذا كان يستطيع وضع خطة تجعل استخدام جزء منه، عند الضرورة، أكثر منفعة من إبقائه محفوظًا. وإذا لم تتوافر خطة موثوقة تُثبت هذه المنفعة وتضمن توزيع الخسائر بعدالة، فإنَّ المساس بالاحتياطي قد يبدّد ثروة من دون أن يعالج الأزمة. أما إذا توافرت الشروط القانونية والمالية والمؤسسية، فإنَّ استبعاد استخدامه بصورة مطلقة قد يحرم البلاد من أداة يمكن أن تساعد على التعافي. وفي الحالتين، تبقى الأولوية لبناء اقتصاد قادر على الإنتاج، ونظام مالي يحمي الحقوق، ودولة تستطيع إدارة ثرواتها بدل الاكتفاء بحراستها.
- كابي طبراني هو ناشر ورئيس تحرير مجلة وموقع “أسواق العرب” الصادِرَين من لندن. ألّفَ ستة كتب بالعربية والإنكليزية من بينها “شتاء الغضب في الخليج” (1991)، “الصراع الإسرائيلي-الفلسطيني: من وَعد بلفور إلى إعلان بوش” (2008)؛ “كيف تُخطّط إيران لمواجهة أميركا والهَيمَنة على الشرق الأوسط” (2008)؛ و”معاقل الجهاد الجديدة: لماذا فشل الغرب في احتواء الأصولية الإسلامية”، (2011). وأخيرًا “أمن الخليج في زمن التحولات الكبرى”: البحث عن نظام استراتيجي جديد”، (2026). يُمكن متابعته عبر موقعه الإلكتروني: gabrielgtabarani.com أو عبر منصة “إكس” على: @GabyTabarani


